ریک هزینه اجرای بازی است و درصد تنها بخشی از اطلاعات آن است. سقف، زمان اعمال، تعداد افراد و واحد پول می توانند پاسخ را تغییر بدهند. تمام نرخ های این آموزش فرضی اند و به عنوان نرخ واقعی حضرات معرفی نمی شوند.
برای جدا کردن هزینه پات از مبلغ ورود رویداد، تفاوت کش گیم و تورنمنت را بخوانید.
ریک هزینه میز است نه نام سود بازیکن
| موضوع | پاسخ کوتاه |
|---|---|
| ریک هزینه میز است نه نام سود بازیکن | برای گزارش نرخ باید نسخه بازی، مبلغ میز، تعداد بازیکنان، ارز و تاریخ بررسی مشخص باشد. یک عدد جدا از این شرایط اطلاعات کامل محسوب نمی شود. |
| درصد و سقف را با هم بخوانید | اگر جدول برای تعداد بازیکنان مختلف سقف دیگری بدهد، ابتدا ردیف درست را پیدا کنید. انتخاب بیشترین یا کمترین عدد جدول بدون شرایط، نرخ همان دست را نشان نمی دهد. |
| زمان اعمال کارمزد مهم است | قاعده بدون فلاپ بدون ریک را نباید قانون جهانی همه میزهای پوکر نوشت. نمونه منبع خارجی فقط شاهد تفاوت ساختارهاست. |
ریک کارمزد مربوط به اجرای بازی است و ساختار آن را اتاق یا میز تعیین می کند. ممکن است درصدی با سقف، شیوه زمان محور یا شکل دیگری وجود داشته باشد. این مقاله فرمول های فرضی را توضیح می دهد و هیچ درصدی را نرخ واقعی حضرات اعلام نمی کند.
برای گزارش نرخ باید نسخه بازی، مبلغ میز، تعداد بازیکنان، ارز و تاریخ بررسی مشخص باشد. یک عدد جدا از این شرایط اطلاعات کامل محسوب نمی شود.
درصد و سقف را با هم بخوانید
در نمونه درصدی دارای سقف، کارمزد از مقایسه حاصل ضرب پات در نرخ و سقف به دست می آید. اگر پنج درصد با سقف سه واحد فرض کنیم، پات صد واحدی پنج واحد هزینه خام دارد ولی هزینه محدودشده سه واحد می شود. مبلغ خالص با کسر هزینه معتبر از پات حساب می شود.
اگر جدول برای تعداد بازیکنان مختلف سقف دیگری بدهد، ابتدا ردیف درست را پیدا کنید. انتخاب بیشترین یا کمترین عدد جدول بدون شرایط، نرخ همان دست را نشان نمی دهد.
زمان اعمال کارمزد مهم است
بعضی ساختارها برای دست پایان یافته پیش از مرحله مشخص کارمزد نمی گیرند، اما این قاعده باید از متن همان میز خوانده شود. تعداد بازیکنان شرکت کرده در دست ممکن است با تعداد صندلی های اشغال شده یکی نباشد. کارمزد ممکن است گرد شود و حداقل واحد ارز هم اثر داشته باشد.
قاعده بدون فلاپ بدون ریک را نباید قانون جهانی همه میزهای پوکر نوشت. نمونه منبع خارجی فقط شاهد تفاوت ساختارهاست.
کارمزد تورنمنت با ریک پات یکی نیست
در تورنمنت، مبلغ ورود ممکن است بخشی برای جایزه و بخشی برای اجرای رویداد داشته باشد. این هزینه با کسر درصد از هر پات نقدی متفاوت است. جایزه حذف، ورود مجدد و هزینه های خاص ممکن است تفکیک بیشتری ایجاد کنند.
برای مثال آموزشی، ده واحد سهم جایزه و یک واحد هزینه در مجموع یازده واحد پرداخت است. درصد هزینه نسبت به کل پرداخت با نسبت آن به سهم جایزه متفاوت خواهد بود.
ریک بک و مبلغ خالص
ریک بک یا بازپرداخت احتمالی هزینه، قرارداد جدا دارد و نباید به عنوان حذف خودکار کارمزد فرض شود. شرایط دریافت، زمان پرداخت و محدودیت حساب باید معلوم باشد. در حساب ساده مبلغ خالص هر دست، فقط هزینه تایید شده همان دست را لحاظ می کنیم.
از مبلغ خالص یک پات نمی توان سود خالص جلسه را نتیجه گرفت؛ خرید چیپ، پرداخت های دیگر و کل نتایج لازم هستند. اسکرین شات یک مبلغ، دفتر هزینه کامل نیست.
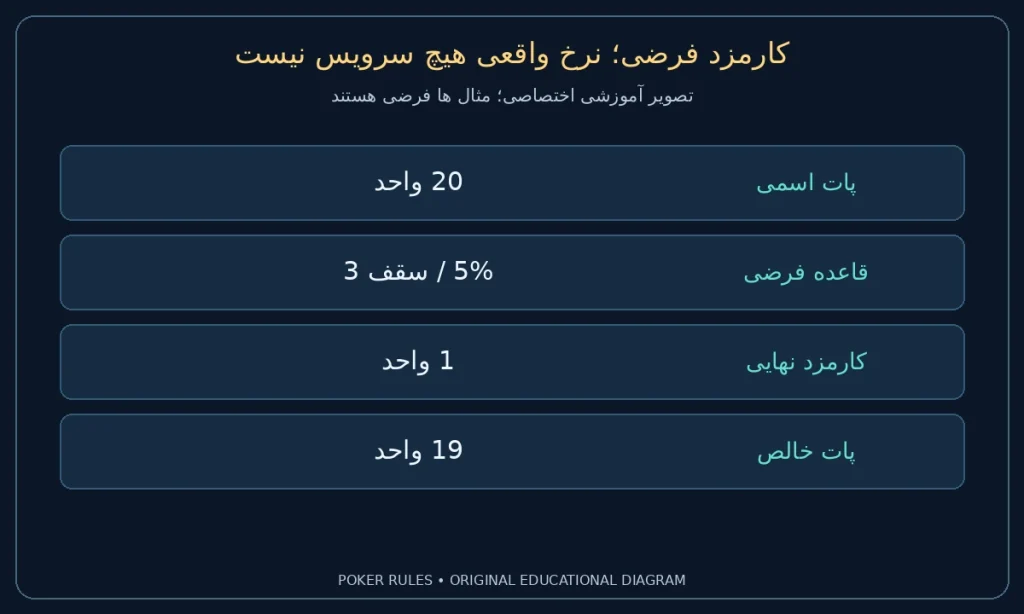
مثال کارمزد 1: پات 20 واحد
ساختار کاملا فرضی این نمونه 5 درصد با سقف 3 واحد برای پات 20 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
هزینه خام از 20 ضرب در 5 تقسیم بر صد به دست می آید و 1 واحد است. با مقایسه هزینه خام و سقف 3، هزینه نهایی 1 می شود. مبلغ خالص پات پس از این هزینه 19 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
برای کنترل جدول واقعی، علاوه بر درصد، ردیف تعداد بازیکنان، نوع بازی، ارز، سقف و زمان اعمال را بخوانید. تعداد افراد شرکت کرده در دست ممکن است با تعداد صندلی های میز فرق داشته باشد. اگر واحد حداقل ارز یا روش گرد کردن مطرح است، پاسخ اعشاری این مدل ساده کافی نیست و باید قانون همان جدول اعمال شود.
تطبیق حساب این نمونه: 1 هزینه به اضافه 19 مبلغ خالص برابر 20 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
مثال کارمزد 2: پات 40 واحد
ساختار کاملا فرضی این نمونه 5 درصد با سقف 3 واحد برای پات 40 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
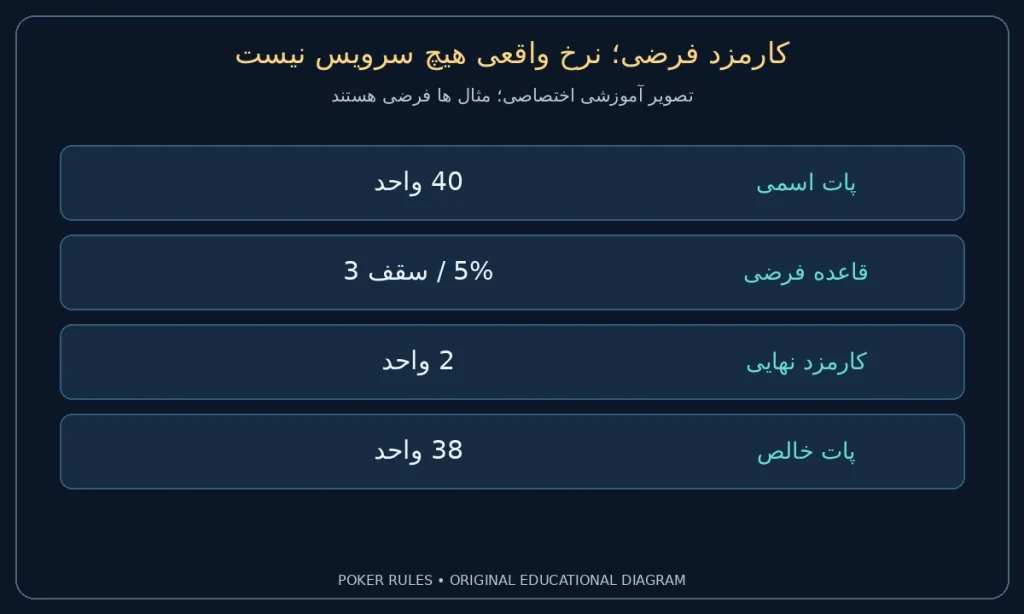
هزینه خام از 40 ضرب در 5 تقسیم بر صد به دست می آید و 2 واحد است. با مقایسه هزینه خام و سقف 3، هزینه نهایی 2 می شود. مبلغ خالص پات پس از این هزینه 38 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 2 هزینه به اضافه 38 مبلغ خالص برابر 40 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
مثال کارمزد 3: پات 60 واحد
ساختار کاملا فرضی این نمونه 5 درصد با سقف 3 واحد برای پات 60 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
هزینه خام از 60 ضرب در 5 تقسیم بر صد به دست می آید و 3 واحد است. با مقایسه هزینه خام و سقف 3، هزینه نهایی 3 می شود. مبلغ خالص پات پس از این هزینه 57 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 3 هزینه به اضافه 57 مبلغ خالص برابر 60 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
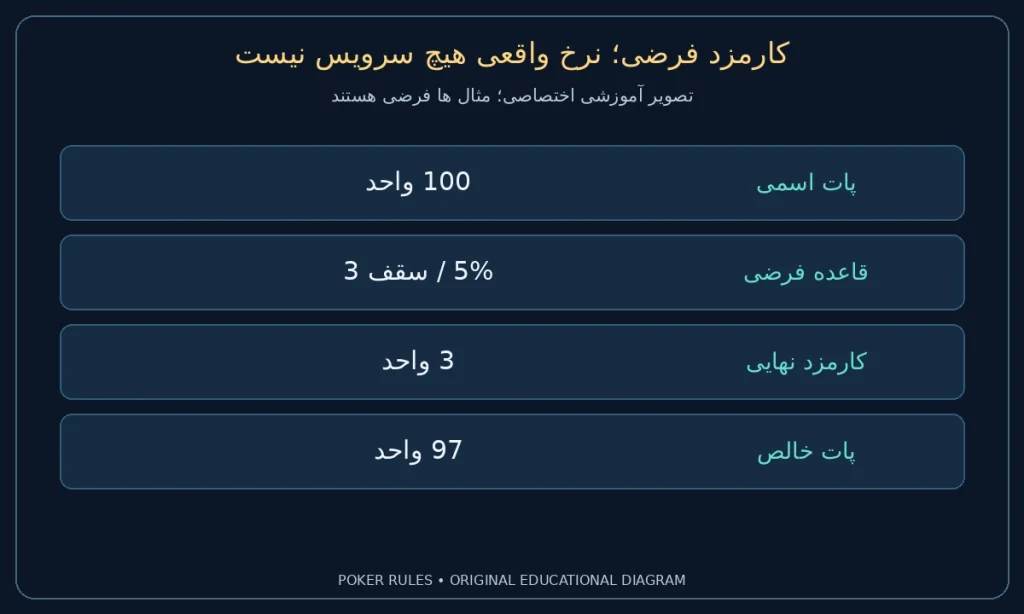
مثال کارمزد 4: پات 100 واحد
ساختار کاملا فرضی این نمونه 5 درصد با سقف 3 واحد برای پات 100 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
هزینه خام از 100 ضرب در 5 تقسیم بر صد به دست می آید و 5 واحد است. با مقایسه هزینه خام و سقف 3، هزینه نهایی 3 می شود. مبلغ خالص پات پس از این هزینه 97 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 3 هزینه به اضافه 97 مبلغ خالص برابر 100 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
مثال کارمزد 5: پات 200 واحد
ساختار کاملا فرضی این نمونه 5 درصد با سقف 3 واحد برای پات 200 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
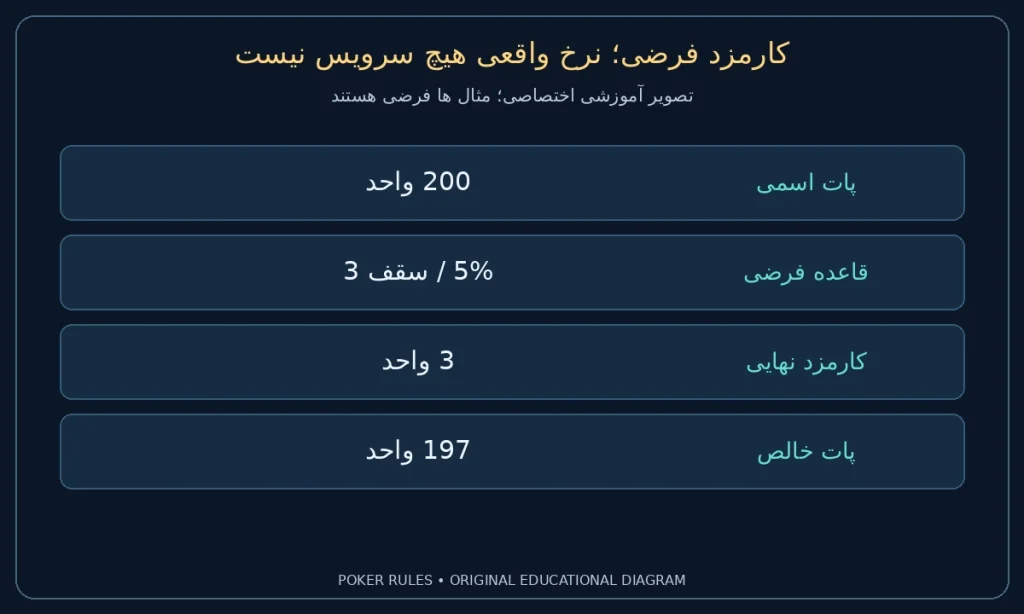
هزینه خام از 200 ضرب در 5 تقسیم بر صد به دست می آید و 10 واحد است. با مقایسه هزینه خام و سقف 3، هزینه نهایی 3 می شود. مبلغ خالص پات پس از این هزینه 197 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 3 هزینه به اضافه 197 مبلغ خالص برابر 200 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
مثال کارمزد 6: پات 75 واحد
ساختار کاملا فرضی این نمونه 4 درصد با سقف 5 واحد برای پات 75 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
هزینه خام از 75 ضرب در 4 تقسیم بر صد به دست می آید و 3 واحد است. با مقایسه هزینه خام و سقف 5، هزینه نهایی 3 می شود. مبلغ خالص پات پس از این هزینه 72 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 3 هزینه به اضافه 72 مبلغ خالص برابر 75 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
مثال کارمزد 7: پات 125 واحد
ساختار کاملا فرضی این نمونه 4 درصد با سقف 5 واحد برای پات 125 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
هزینه خام از 125 ضرب در 4 تقسیم بر صد به دست می آید و 5 واحد است. با مقایسه هزینه خام و سقف 5، هزینه نهایی 5 می شود. مبلغ خالص پات پس از این هزینه 120 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 5 هزینه به اضافه 120 مبلغ خالص برابر 125 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
مثال کارمزد 8: پات 250 واحد
ساختار کاملا فرضی این نمونه 4 درصد با سقف 5 واحد برای پات 250 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
هزینه خام از 250 ضرب در 4 تقسیم بر صد به دست می آید و 10 واحد است. با مقایسه هزینه خام و سقف 5، هزینه نهایی 5 می شود. مبلغ خالص پات پس از این هزینه 245 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 5 هزینه به اضافه 245 مبلغ خالص برابر 250 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
مثال کارمزد 9: پات 50 واحد
ساختار کاملا فرضی این نمونه 3 درصد با سقف 2 واحد برای پات 50 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
هزینه خام از 50 ضرب در 3 تقسیم بر صد به دست می آید و 1.5 واحد است. با مقایسه هزینه خام و سقف 2، هزینه نهایی 1.5 می شود. مبلغ خالص پات پس از این هزینه 48.5 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 1.5 هزینه به اضافه 48.5 مبلغ خالص برابر 50 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
مثال کارمزد 10: پات 100 واحد
ساختار کاملا فرضی این نمونه 3 درصد با سقف 2 واحد برای پات 100 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
هزینه خام از 100 ضرب در 3 تقسیم بر صد به دست می آید و 3 واحد است. با مقایسه هزینه خام و سقف 2، هزینه نهایی 2 می شود. مبلغ خالص پات پس از این هزینه 98 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 2 هزینه به اضافه 98 مبلغ خالص برابر 100 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
مثال کارمزد 11: پات 200 واحد
ساختار کاملا فرضی این نمونه 3 درصد با سقف 2 واحد برای پات 200 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
هزینه خام از 200 ضرب در 3 تقسیم بر صد به دست می آید و 6 واحد است. با مقایسه هزینه خام و سقف 2، هزینه نهایی 2 می شود. مبلغ خالص پات پس از این هزینه 198 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 2 هزینه به اضافه 198 مبلغ خالص برابر 200 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
مثال کارمزد 12: پات 400 واحد
ساختار کاملا فرضی این نمونه 2 درصد با سقف 6 واحد برای پات 400 واحدی است. فرض می کنیم شرط اعمال هزینه برقرار شده، تخفیف یا بازپرداخت نامعلوم اضافه نمی شود و گرد کردن خاص دیگری وجود ندارد. این عددها نرخ حضرات یا جدول هیچ میز واقعی نیستند.
هزینه خام از 400 ضرب در 2 تقسیم بر صد به دست می آید و 8 واحد است. با مقایسه هزینه خام و سقف 6، هزینه نهایی 6 می شود. مبلغ خالص پات پس از این هزینه 394 واحد است. اگر هزینه خام از سقف بیشتر باشد، باید سقف انتخاب شود نه درصد بدون محدودیت.
تطبیق حساب این نمونه: 6 هزینه به اضافه 394 مبلغ خالص برابر 400 پات اسمی است. مبلغ خالص پات با سود خالص جلسه یا فرد یکی نیست، چون ورودی و پرداخت های او در این مسئله داده نشده است. همچنین ریک بک را بدون شرایط تایید شده به مبلغ دریافت اضافه نمی کنیم؛ قرارداد بازپرداخت سوال جدا دارد.
روش بررسی و محدوده پاسخ
روش بررسی: مفهوم درصد و سقف و تفاوت هزینه تورنمنت مطالعه و مثال های آموزشی با تابع حداقل محاسبه شده اند. تمام نرخ ها فرضی هستند. نرخ، روش گرد کردن، ارز، سقف یا وعده ریک بک حضرات در این تحقیق تایید نشده است.
سوالات متداول
ریک همیشه درصدی است؟
ساختار هزینه ممکن است درصد با سقف یا روش دیگری باشد. باید متن همان میز خوانده شود. این مقاله نمونه درصدی را آموزش می دهد ولی نرخ و روش حضرات را تایید نکرده است.
سقف کارمزد چه معنی دارد؟
در مدل درصدی دارای سقف، مقدار خام درصد با حداکثر مجاز مقایسه می شود. برای مثال فرضی پنج درصد با سقف سه، در پات صد واحدی هزینه سه است، نه پنج.
آیا بدون فلاپ همیشه ریک صفر است؟
این قاعده جهانی نیست. ممکن است یک اتاق یا ساختار چنین شرطی داشته باشد، اما قانون همان میز، نسخه بازی و زمان بررسی لازم است؛ منبع سرویس دیگر برای حضرات مجوز تعمیم نیست.
ریک بک کارمزد را حذف می کند؟
بازپرداخت احتمالی قرارداد و شرایط جدا دارد. نباید دریافت آن را خودکار فرض کرد. در مبلغ خالص دست، هزینه تایید شده اعمال می شود و وعده بازپرداخت نامعلوم به سود اضافه نمی شود.
هزینه تورنمنت همان ریک پات است؟
معمولا شیوه محاسبه متفاوت است. ورودی ممکن است سهم جایزه و هزینه اجرا داشته باشد؛ این با کسر از پات میز نقدی یکی نیست. اجزای هر ساختار باید جدا و با واحد روشن ثبت شوند.
فهرست آموزش های سایت در صفحه اصلی حضرات بت در دسترس است.